Ubezpieczenie Dołączone do Zakupu: Koniec z Narzucaniem Polis przy Sprzedaży
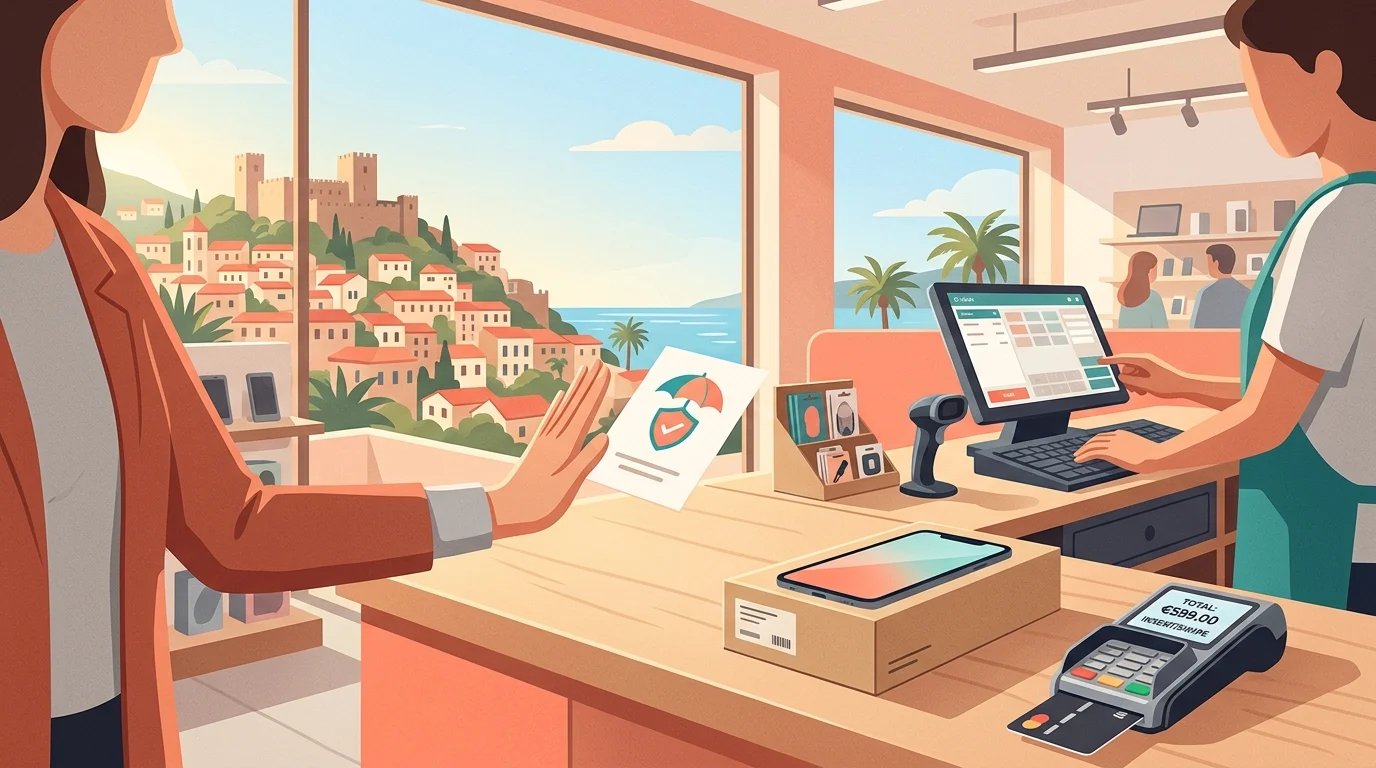
Każdy, kto kupował telefon, sprzęt AGD czy pakiet wakacyjny, zna pytanie przy kasie: „Czy dołączyć ubezpieczenie?”. Od teraz ta praktyka podlega ścisłym regulacjom. Rozporządzenie w sprawie ubezpieczeń dołączonych do produktów i usług (tzw. ubezpieczenia zintegrowane), opracowane przez SEDDK (turecki Urząd Regulacji i Nadzoru Ubezpieczeń i Prywatnych Emerytur – Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu), zostało opublikowane w Dzienniku Ustaw nr 33428 z dnia 12 listopada 2026 r. i weszło w życie z tym samym dniem. Nowe przepisy zakazują uzależniania sprzedaży towaru lub usługi od wykupienia polisy, zabraniają gorszego traktowania klientów odmawiających ubezpieczenia i wprowadzają górny limit składki rocznej.
Czym jest ubezpieczenie zintegrowane?
Ubezpieczenie zintegrowane to polisa oferowana w związku ze sprzedażą lub wynajmem towaru albo usługi – zarówno w sklepie stacjonarnym, jak i przez internet. Klasyczne przykłady to: ochrona ekranu smartfona, gwarancja serwisowa sprzętu AGD, ubezpieczenie od rezygnacji z lotu lub rezerwacji hotelowej, czy dodatkowe pakiety ochrony przy krótkoterminowym wynajmie samochodu.
Rozporządzenie ogranicza zakres takich ubezpieczeń wyłącznie do ryzyk bezpośrednio związanych z zakupionym lub wynajętym towarem bądź usługą (albo ich finansowaniem). Oznacza to, że kupując telefon w sklepie, nie można klientowi „dorzucić” do zestawu polisy niemającej żadnego związku z telefonem.
Przy jakich produktach i usługach można je oferować?
Zgodnie z nowym rozporządzeniem ubezpieczenia zintegrowane mogą obejmować m.in.:
- stłuczenie, zgubienie, kradzież, pożar lub awarię sprzedanego albo wynajętego przedmiotu,
- chorobę, kradzież lub zaginięcie zwierzęcia domowego,
- odwołanie lub przerwanie podróży, transportu, noclegu, imprezy, subskrypcji czy usługi płatności rachunków, a także ryzyko cybernetyczne i krótkoterminowy bądź współdzielony wynajem pojazdu,
- ubezpieczenia wymagane przez władze tureckie przy składaniu wniosku o kartę pobytu lub wizę przez cudzoziemców,
- ubezpieczenia na życie, od spłaty zadłużenia oraz od następstw nieszczęśliwych wypadków powiązane z kredytem konsumenckim udzielanym przez banki w zewnętrznych platformach e-commerce (poza własnymi serwisami banków).
Natomiast ubezpieczeń zintegrowanych nie będą mogły stanowić: ubezpieczenia obowiązkowe, ubezpieczenia mieszkań i lokali użytkowych, polisy z elementem oszczędnościowym lub inwestycyjnym, ubezpieczenia rolne, transportowe i ochrony prawnej. Przykładowo obowiązkowe ubezpieczenie komunikacyjne OC pozostaje poza tym nowym reżimem prawnym.
Koniec z narzucaniem ubezpieczeń przy zakupach
Najważniejsza zasada dla konsumentów brzmi: sprzedaż towaru lub usługi nie może być uzależniona od wykupienia polisy. Sprzedawca ani wynajmujący nie mogą stawiać warunków w stylu „sprzedaję tylko z ubezpieczeniem”. Co więcej, klientowi, który odmówi ubezpieczenia, nie wolno zaproponować wyższej ceny, krótszego okresu ratalnego ani gorszych warunków dostawy.
Zasada ta ma szczególne znaczenie przy zakupach ratalnych. Uzależnianie przez sklep sprzedaży ratalnej lub promocji na raty od wykupienia polisy staje się na mocy nowych przepisów praktyką niezgodną z prawem.
Kiedy można zaproponować ubezpieczenie?
Ubezpieczenie zintegrowane może być zaproponowane podczas sprzedaży lub wynajmu albo w ciągu 14 dni od zawarcia umowy. Nie jest to termin na odstąpienie od umowy – to wyłącznie okno czasowe, w którym wolno złożyć ofertę ubezpieczeniową. Przy składaniu oferty klient musi otrzymać jasną informację o nazwie towarzystwa ubezpieczeniowego, ewentualnym pośredniku, wysokości składki oraz zakresie ochrony. Zakazane jest też prezentowanie ochrony ubezpieczeniowej w sposób sugerujący, że pochodzi ona od samego sprzedawcy, a nie od towarzystwa ubezpieczeniowego.
Limit składki i czas trwania ochrony
Rozporządzenie wprowadza górny pułap rocznej składki brutto: nie może ona przekroczyć miesięcznego minimalnego wynagrodzenia brutto obowiązującego w pierwszym półroczu roku, w którym rozpoczyna się ochrona. W 2026 r. minimalne wynagrodzenie brutto wynosi 33 030 TL (ok. 2 615 zł / 595 € – wartość orientacyjna, zależy od aktualnego kursu wymiany), co oznacza, że roczna składka brutto dla umów zawartych w 2026 r. nie może przekroczyć tej kwoty. Rada SEDDK może jednak obniżyć ten limit o połowę lub podwoić go, zależnie od rodzaju produktu lub usługi.
Okres ochrony nie może przekraczać dwóch lat. W przypadku ubezpieczeń pełniących funkcję rozszerzonej gwarancji dopuszcza się dostosowanie okresu ochrony do długości gwarancji producenta.
| Zasada | Co oznacza dla konsumenta |
|---|---|
| Sprzedaż nie może być uzależniona od polisy | Nawet odmawiając ubezpieczenia, można kupić towar lub skorzystać z usługi |
| Brak gorszych warunków dla odmawiających | Cena, raty i warunki dostawy pozostają bez zmian |
| Oferta w ciągu 14 dni | Ubezpieczenie można zaproponować najpóźniej 14 dni po zawarciu umowy |
| Roczny limit składki | W 2026 r. maksymalnie 33 030 TL brutto |
| Maksymalny czas ochrony: 2 lata | Przy rozszerzonej gwarancji możliwe dostosowanie do okresu gwarancji |
| Składka wykazywana osobno | Na paragonie lub fakturze koszt ubezpieczenia jest widoczny oddzielnie |
Rozwiązanie umowy i dowód wpłaty
Konsument może rozwiązać ubezpieczenie zintegrowane tym samym kanałem, którym je zawarł – na przykład przez internet, jeśli polisę kupił online. Nie wolno wymagać od niego trudniejszej drogi rezygnacji; zakaz posiadania oddziału stacjonarnego jako jedynej drogi anulowania polisy kupionej przez internet jest tu oczywistym przykładem.
Jeżeli główna umowa sprzedaży lub najmu zostanie anulowana, konsument skorzysta z prawa odstąpienia od umowy lub umowa wygaśnie z innego powodu, powiązane ubezpieczenie zintegrowane wygasa automatycznie. Towarzystwo ani sprzedawca nie mogą z tego tytułu dochodzić żadnego odszkodowania ani kar umownych.
Gdy składka jest pobierana łącznie z ceną towaru lub usługi, musi być wyodrębniona w dokumencie płatności; jeśli pobierana jest oddzielnie – wymagany jest osobny dowód wpłaty. Obowiązek wystawienia polisy pozostaje w każdym przypadku.
Znaczenie dla konsumentów i cudzoziemców w Alanyi
W Alanyi, gdzie rynek turystyczny i nieruchomościowy jest wyjątkowo aktywny, nowe przepisy będą odczuwalne w kilku obszarach:
- Wakacje i wynajem samochodów: Ubezpieczenia od odwołania i szkód przy wycieczkach, hotelach i krótkoterminowym wynajmie aut mogą być oferowane jako ubezpieczenia zintegrowane – jednak rezerwacja nie może być od nich uzależniona.
- Elektronika i AGD: Ochrona ekranu, ubezpieczenie od awarii i kradzieży będą fakultatywne, a składka musi być wyraźnie pokazana na paragonie.
- Cudzoziemcy mieszkający w Turcji: Ubezpieczenia wymagane przy składaniu wniosku o kartę pobytu lub wizę również można oferować w ramach ubezpieczeń zintegrowanych. Uzależnianie usługi od wykupienia polisy za pośrednictwem konkretnego pośrednika jest jednak niezgodne z prawem.
Co zrobić, gdy natkniesz się na naruszenie przepisów?
Jeśli sprzedawca uzależnił zakup od wykupienia polisy lub zaproponował wyższą cenę za odmowę ubezpieczenia, warto zachować paragon, zrzuty ekranu z ofertą oraz całą korespondencję. W sporach ze sprzedawcą właściwe mogą być powiatowe komisje arbitrażu konsumenckiego (odpowiednik polskiego rzecznika konsumentów lub sądu polubownego) oraz sąd konsumencki. Spory dotyczące ochrony ubezpieczeniowej i zwrotu składki rozstrzyga Komisja Arbitrażu Ubezpieczeniowego (Sigorta Tahkim Komisyonu). Wybór właściwej drogi zależy od tego, z którą stroną sporu mamy do czynienia i jakiej wartości dotyczy roszczenie.
Co powinni zrobić sprzedawcy i pośrednicy?
Sklepy, sklepy internetowe, biura podróży i wypożyczalnie samochodów oferujące ubezpieczenia zintegrowane jako uprawnione podmioty odpowiadają za bezpieczeństwo swoich systemów informatycznych i integracji, prowadzenie rejestrów transakcji oraz prawidłowość pobierania składek. Przed uruchomieniem sprzedaży ubezpieczeń zintegrowanych należy powiadomić SEDDK z wyprzedzeniem co najmniej jednego miesiąca. Przegląd ekranów sprzedażowych, treści promocyjnych i procesów kasowych pod kątem zgodności z nowymi przepisami pozwoli uniknąć ewentualnych sankcji.
W tym samym Dzienniku Ustaw zmieniono również rozporządzenie w sprawie działalności objętej nadzorem ubezpieczeniowym oraz umów ubezpieczenia zawieranych na odległość – dotychczasowe przepisy dotyczące ubezpieczeń zintegrowanych zostały uchylone, a odesłania przeniesiono do nowego rozporządzenia w sprawie ubezpieczeń zintegrowanych.
Niniejszy artykuł ma charakter wyłącznie informacyjny i nie zastępuje porady prawnej. W konkretnych sprawach należy opierać się na aktualnych przepisach i oficjalnych komunikatach.
Najczęściej zadawane pytania
Tutaj znajdziesz odpowiedzi na swoje pytania